지난 포스팅에서 벤츠 EQS의 4,000만 원 대형 사고 사례와 저의 투싼 주차장 차단기 접촉 사고를 통해 ‘보험료 할증 리스크’ 측면에서 장기렌트가 갖는 장점에 대해 이야기 해보았습니다.
소소한 사고 하나에도 수십만 원의 목돈 지출이나 3년 보험료 할인 동결을 고민해야 하는 할부와 달리, 렌터카의 고정 면책금 제도는 실전 운용에서 엄청난 심리적·경제적 평온함을 가져다주죠. 이번에 정말 뼈저리게 느꼈습니다.
개인사업자 자동차 구입에 대해 세무적인 관점에서는 어떨까요?
영업 현장에서 사장님들을 만나보면 “사업자는 무조건 렌트로 해야 세금 감면 폭이 크다” 혹은 “아니다, 어차피 할부 감가상각도 똑같이 1,500만 원까지 되니 할부가 낫다” 등 서로 다른 이야기들 때문에 혼란스러워하시는 분들이 정말 많습니다.
오늘 포스팅에서는 10년 차 카마스터의 눈으로 개인사업자 차량 비용처리의 핵심 규칙(연 1,500만 원 한도)과 할부 vs 장기렌트의 세무적 장단점을 팩트 위주로 깔끔하게 정돈해 드리겠습니다.
개인사업자 차량 비용처리 할부 vs 장기렌트
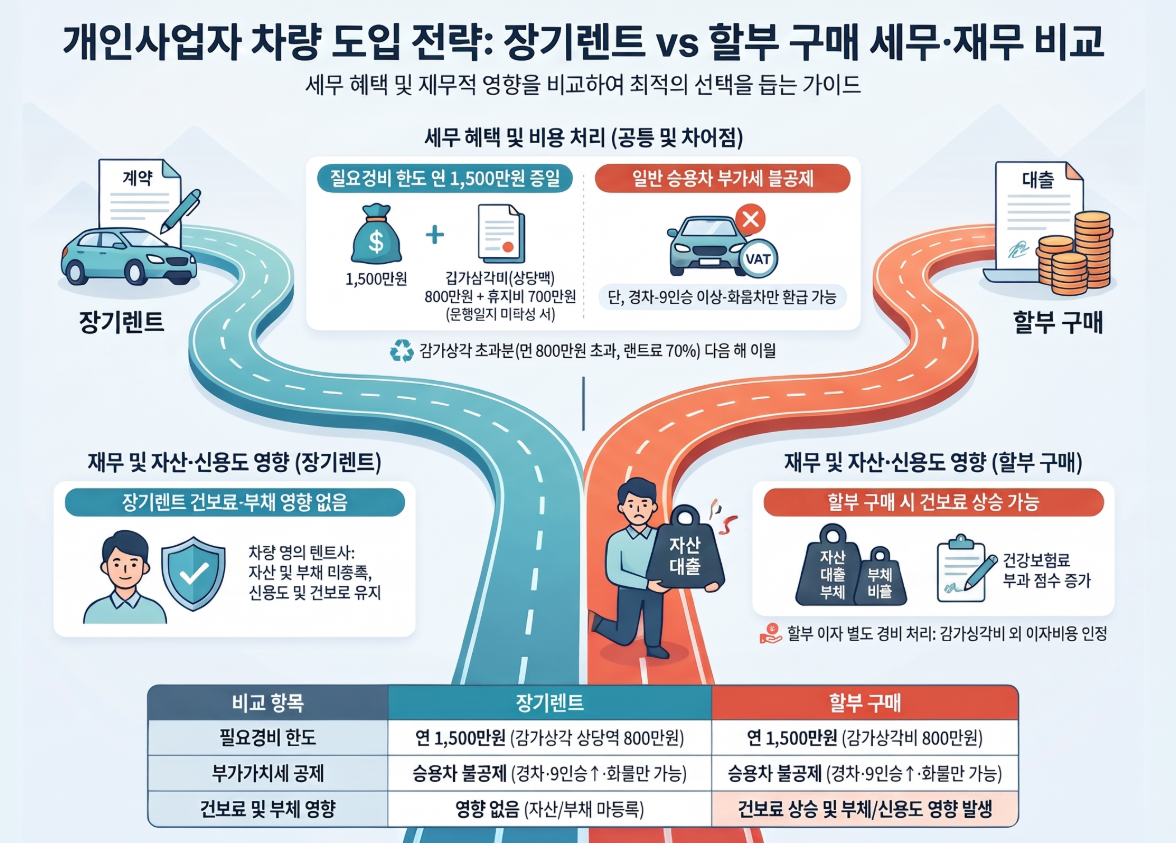
| 구분 | 일반 할부 (개인 소유) | 장기렌트 (임대 상품) |
| 연간 비용처리 한도 | 감가상각비 1,000만 원 + 유지비 500만 원 (총 1,500만 원) | 렌트료의 70%(감가상각 대체) + 유지비 500만 원 (총 1,500만 원) |
| 증빙 및 세무 편의성 | 차량 감가상각, 이자, 보험료, 자동차세 등 각종 영수증 개별 수집 | 매월 발행되는 세금계산서 1장으로 비용 처리 완결 |
| 부가가치세 환급 | 경차 및 9인승 이상 승용/화물차만 환급 가능 | 경차 및 9인승 이상 승용/화물차만 환급 가능 (동일) |
| 초기 자산 및 건보료 | 차량 가액이 ‘개인 자산’으로 잡혀 건보료 상승 위험 가능성 | 렌트사 자산이므로 개인 자산 및 건보료 영향 제로 |
| 초과 비용 이월 | 연 1,000만 원 초과분은 다음 해로 이월하여 비용 처리 가능 | 연 70% 인정액 초과분은 만기/계약 종료 후 이월 처리 가능 |
1. 사업자 업무용 승용차 비용처리의 기본 공식 (연 1,500만 원)
많은 사장님들께서 착각하시는 것 중 하나가 렌트료 전액을 세금에서 다 털어낼 수 있다는 부분 입니다. 하지만 현행 세법상 업무용 승용차의 비용처리는 운행일지를 쓰지 않는 경우 연간 최대 1,500만 원까지만 인정됩니다.
- 감가상각비 (또는 렌트료 인정분): 연간 최대 1,000만 원
- 차량 유지비 (유류비, 통행료, 정비비 등): 연간 최대 500만 원
할부 구입의 경우 차량 가액을 5년간 균등 감가상각(연 1,000만 원 한도)하여 비용으로 털어내고, 장기렌터카는 매월 내는 월 렌트료의 70%를 감가상각비 상당액으로 인정받아 연 1,000만 원 한도 내에서 비용 처리를 진행합니다.
결국 전체 세금 감면 액수(한도) 자체는 할부나 렌트나 동일하다는 것이 세무적인 팩트입니다.
2. 사업자가 장기렌트를 선호하는 진짜 이유는?
비용처리 한도가 똑같은데도 수많은 개인사업자 사장님들께서 할부보다 장기렌트를 선택하시는 데에는 실전 세무 관리에서의 편의성이 존재하기 때문입니다.
① 세무사 사무실이 좋아하는 ‘세금계산서 1장’의 깔끔함
할부로 차를 사면 차량 가액 감가상각 서류는 물론, 매년 내는 자동차세 영수증, 자동차 보험료 납입 증빙, 할부 이자 내역, 정비비 영수증을 일일이 챙겨서 종합소득세 신고 때 세무사에게 넘겨야 합니다.
반면 장기렌트는 자동차세, 보험료, 차량 가액이 월 대여료 하나에 다 녹아있기 때문에 매달 발행되는 세금계산서 1장만 세무사에게 전송하면 끝납니다. 경리 업무와 세무 증빙 스트레스가 ‘제로’에 가까워집니다.
② 사업 유동성을 지키는 대출 한도(DSR) 및 신용도 보존
할부로 구매할 경우 수천만 원에 달하는 차량 가액 전체가 개인의 ‘금융 부채’로 등록되어 DSR(총부채원리금상환비율) 한도를 직접 깎아먹게 됩니다. 사업을 하다 보면 갑작스러운 운전자금 대출이나 시설 투자가 필요한 순간이 오는데, 차량 할부금 때문에 은행 대출 한도가 막히는 불상사가 생길 수 있습니다. 반면 장기렌트는 렌트사의 자산이자 부채로 분류되므로, 사장님 개인의 대출 한도를 깔끔하게 보존할 수 있습니다.
③ 중고차 매각 시 ‘세금 폭탄(처분이익 합산과세)’ 리스크 차단
개인사업자가 감가상각으로 비용 처리를 하던 할부 차량을 3~5년 뒤 중고로 매각하면, 매각 금액이 사업 소득(잡이익)으로 잡혀 종합소득세가 폭증할 수 있습니다. 차를 바꿨을 뿐인데 원치 않는 세금 폭탄을 맞게 되는 것이죠. 하지만 장기렌트는 만기 시 단순 반납만 선택하면 매각 처분이익 자체가 발생하지 않아, 소득세 과세 리스크를 완벽하게 차단할 수 있습니다.
결론: 내 사업장엔 어떤 방식이 맞을까?
- 할부 구입이 유리한 사업자:
- 5년 이상 한 차를 오래 탈 계획이며, 세무 증빙 영수증을 챙기는 데에 무리가 없고, 총 지출 금액(5년 총비용)을 최우선으로 아끼고 싶으신 사장님.
- 장기렌트가 유리한 사업자:
- 세무사 사무실에 영수증 챙겨줄 시간이 없는 바쁜 1인 사업자, 초기 목돈 및 DSR 대출 한도 보존이 시급한 분, 사고 발생 시 보험료 할증 및 중고차 감가상각 스트레스를 전적으로 피하고 싶으신 사장님.
결국 세금 감면 액수의 차이라기보다는 ‘행정적 편의성’과 ‘리스크 방어 능력’이 장기렌트의 핵심 가치라 할 수 있습니다.
사실 고백하자면, 저는 그동안 차 한 대를 2년 이상 운용해 본 적이 없었습니다. 그러다 보니 이번에 새로 뽑은 현대자동차 투싼 역시 ‘내가 과연 5년 넘게 타갈 수 있을까?’ 하는 생각이 문득 들더군요.
하지만 2~3년 주기로 차를 자주 바꾸는 것은 경제적으로 참 비합리적인 행동입니다. 차를 바꿀 때마다 쌩으로 나가는 취등록세도 문제지만, 개인사업자 명의로 운용하던 차량을 매각할 때 발생하는 중고차 처분이익이 종합소득세에 합산과세되어 세금 폭탄으로 돌아올 수 있기 때문입니다.
사장님의 현재 종합소득세 과세표준 구간과 자금 흐름 상황에 맞춰 가장 합리적인 구입 방식을 안내해 드리고 있으니, 언제든 상담이 필요하시면 편하게 문의해 주시길 바랍니다!