지난 포스팅에서는 운행일지 작성 여부에 따른 연간 1,500만 원 한도 파헤치기와 함께 스마트폰 앱을 활용한 자동 운행일지 관리 꿀팁을 소개해 드렸습니다.
그런데 영업 현장에서 사장님들과 세무 상담 이야기를 나누다 보면, 업무용 차량의 ‘5년 정액 감가상각’에 대해 결정적인 오해를 하고 계신 분들이 정말 많습니다.
“사장님, 세법상 업무용 차량 감가상각은 5년 정액제 강제 적용입니다.”
이 말을 들으신 8,000만 원~1억 원 이상 고가사장님들은 대개 이렇게 반문하십니다.
“그럼 8,000만 원짜리 제네시스를 사면, 5년 지나면 절세 혜택이 싹 다 끝나고 남은 돈은 공중에 날아가나요?”
“5년 동안 매년 1,600만 원씩 비용 처리가 다 되는 건가요?”
“그럼 8,000만 원짜리 제네시스를 사면, 5년 지나면 절세 혜택이 싹 다 끝나고 남은 돈은 공중에 날아가나요?”
결론부터 말씀드리면 둘 다 아닙니다. 세법상 감가상각 한도 초과분은 사라지는 것이 아니라 5년이 지난 후에도 매년 1,000만 원씩 깔끔하게 다 털어낼 때까지 계속 비용 처리가 이어집니다.
10년 차 카마스터의 눈으로 8,000만 원 차량 기준 5년 정액 감가상각과 그 이후의 세무 처리 진실을 시뮬레이션 표와 함께 완벽하게 정돈해 드립니다.
그에 앞서 왜 세법이 변경 되었는지 배경을 먼저 설명 드릴게요
- 사적 사용 문제: 법인 명의로 고가의 슈퍼카(람보르기니, 페라리 등)를 리스·렌트하거나 구입한 뒤, 회장님이나 사장님 가족이 주말 레저용이나 개인 용도로 타고 다니면서 유지비와 감가상각비를 전부 법인 비용으로 처리해 세금을 탈루하는 사례가 만연했습니다.
- 무제한 경비처리: 개인이 타면 사적 비용이라 인정받지 못할 고가 차량의 비용이, 법인 명의를 거치면 한도 제한 없이 전액 손금(비용)으로 인정되어 법인세를 부당하게 줄여주는 맹점이 있었습니다.
이러한 문제를 해결하기 위해 국세청에서 도입한 핵심 제도가 바로 ‘5년 정액 강제 감가상각’과 ‘연간 비용 한도(1,500만 원)’입니다.
- 감가상각비 연 1,000만 원 한도: 고가 차량을 한 해에 수천만 원씩 비용 처리해 세금을 확 깎아버리는 꼼수를 막기 위해, 아무리 비싼 차라도 감가상각비는 연간 최대 1,000만 원까지만 쪼개서(5년 정액) 털어내도록 강제했습니다.
- 유지비 연 500만 원 한도 (운행일지 의무화): 보험료, 유류비, 수리비 등 유지비 역시 연 500만 원을 넘기려면 반드시 업무용 운행일지를 작성해 실제 업무에 썼음을 입증하도록 기준을 강화했습니다.
결국 법인 슈퍼카로 세금을 도둑질하던 편법을 차단하고, 차량 비용처리를 투명하게 관리하기 위해 만든 안전장치가 바로 지금의 5년 정액 상각 제도입니다.
[실전 시뮬레이션] 8,000만 원 차량 비용처리 (운행일지 작성 / 업무비율 100% 가정)
현행 세법상 승용차 감가상각비 인정 한도는 연간 최대 1,000만 원입니다. 회계상 5년 정액 상각을 진행하더라도, 1,000만 원을 초과하는 금액은 그해에 비용으로 다 인정받지 못하고 다음 해로 이월됩니다.
| 구분 | 회계상 감가상각비 (8,000만 원 ÷ 5년) | 세법상 손금(비용) 인정액 | 이월 잔액 (미이용분) | 비고 |
| 1년 차 | 1,600만 원 | 1,000만 원 | 600만 원 | 한도 초과분 600만 원 발생 |
| 2년 차 | 1,600만 원 | 1,000만 원 | 1,200만 원 | 매년 초과분 600만 원 누적 |
| 3년 차 | 1,600만 원 | 1,000만 원 | 1,800만 원 | 누적 이월 잔액 증가 |
| 4년 차 | 1,600만 원 | 1,000만 원 | 2,400만 원 | 누적 이월 잔액 증가 |
| 5년 차 | 1,600만 원 | 1,000만 원 | 3,000만 원 | 장부상 차량 가치 0원 (회계 상각 종료) |
| 6년 차 | 0원 (회계 상각 끝) | 1,000만 원 | 2,000만 원 | 누적 이월액 3,000만 원 중 1,000만 원 차감 |
| 7년 차 | 0원 | 1,000만 원 | 1,000만 원 | 누적 이월액 중 1,000만 원 차감 |
| 8년 차 | 0원 | 1,000만 원 | 0원 | 8년 차에 8,000만 원 전액 비용처리 완료! |
※ 차량 유지비(기름값, 보험료, 자동차세 등) 연 500만 원 한도는 별도 인정
8,000만 원 차량 감가상각 3가지 핵심 팩트
1. 5년 동안은 매년 딱 1,000만 원(총 5,000만 원)만 인정됩니다
8,000만 원을 5년으로 나누면 매년 1,600만 원이지만, 국세청 세법 한도(연 1,000만 원)에 걸려 5년 동안은 총 5,000만 원까지만 먼저 비용으로 반영됩니다. 인정받지 못한 나머지 3,000만 원은 공중에 날아가는 것이 아니라 6년 차로 넘어갑니다.
2. 6년 차부터는 매년 1,000만 원씩 ‘8년 차’에 전액 소진됩니다
6년 차부터는 회계상 감가상각은 끝났지만, 그동안 쌓여있던 이월 잔액 3,000만 원을 매년 1,000만 원 한도로 계속 털어내게 됩니다. 따라서 10년까지 가지 않고 정확히 8년 차가 되는 해에 8,000만 원 전체에 대한 비용 처리가 깔끔하게 완료됩니다.
3. 장기렌트/리스 차량도 동일한 규칙이 적용됩니다
장기렌트나 오토리스로 8,000만 원 상당의 차량을 이용하시다가 5년 계약 만기 후 반납하시더라도, 렌트사/리스사에 지불했던 대여료 중 1,000만 원 한도 초과로 다 못 털어낸 잔액은 반납 후에도 매년 1,000만 원씩 계속 털어내어 전액 절세 혜택을 받게 됩니다.
[주의] 고가 차량 사장님들이 빠지기 쉬운 세무 트랩
여기서 꼭 기억하셔야 할 점이 있습니다.
만약 8,000만 원짜리 차량을 사서 5년만 타고 중고로 매각해 버리면, 남아있는 이월 잔액 3,000만 원을 다 털어내지 못한 채 매각 처분손익 정산을 받아야 합니다. 앞선 포스팅에서 말씀드렸듯, 중고차 매각 금액이 사업 수입으로 합산되면서 예상치 못한 소득세 부담이 생길 수 있죠.
따라서 차량 가액이 6,000만~8,000만 원 이상인 고가 승용차를 구매하셨다면, 최소 7~8년 이상 길게 운용하시거나, 5년 만기 후 매각 세금 리스크 없이 단순 반납으로 깔끔하게 정리되는 장기렌트를 선택하시는 것이 세무적으로 가장 깔끔한 전략입니다.
결론: “5년 정액 상각 = 5년 만에 끝”이 아닙니다
- 차량가액 5,000만 원 이하: 5년을 채우면 100% 깔끔하게 비용 처리가 완성됩니다.
- 차량가액 8,000만 원 이상: 5년 회계 상각이 끝난 후에도 6~8년 차까지 매년 1,000만 원씩 이월되어 차량가 전체를 100% 절세로 털어낼 수 있습니다.
“차 값이 비싸서 5년 안에 세금 혜택 다 못 보는 것 아닌가?” 하고 걱정하셨던 사장님들 계시다면 안심하셔도 됩니다.
마지막으로, 사람들은 잘 모르는 부분이 있습니다.
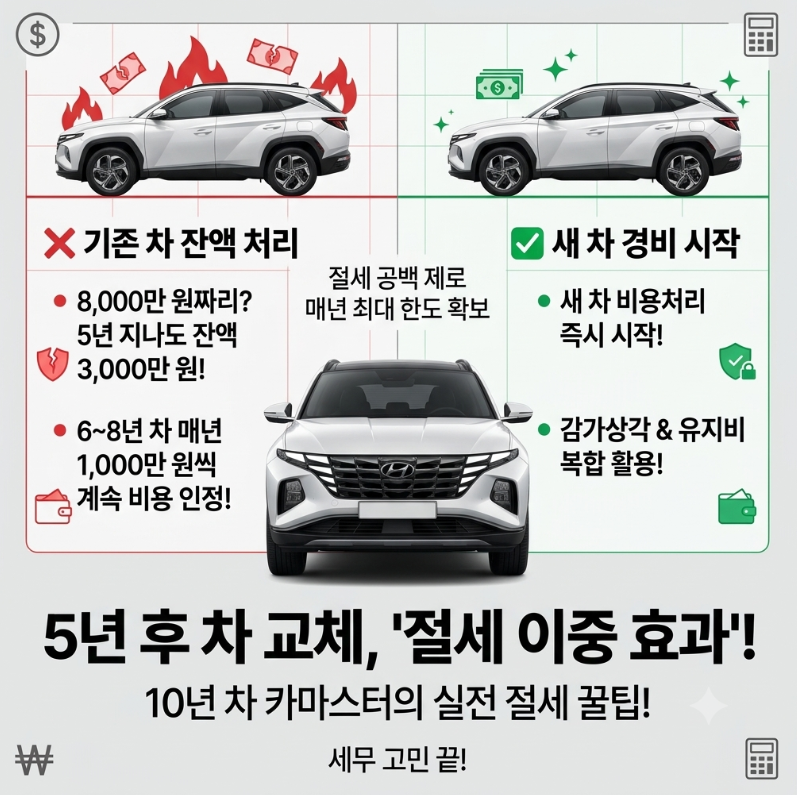
5년 후 차량 교체 시 ‘경비 이중 처리(중첩 절세)’ 장점
5년 이상 운용하여 세법상 감가상각(연 1,000만 원 한도)을 마친 고가 차량을 반납 또는 매각하고 새 차량을 바로 가져올 경우, 두 차량의 세무상 비용처리가 동시에 일어나는 ‘절세 중첩 효과’가 발생합니다.
기존 차 잔액 처리: 8,000만 원 등 고가 차량은 5년이 지나도 남은 이월 잔액(약 3,000만 원)이 차를 팔거나 반납해도 사라지지 않고 6~8년 차까지 매년 1,000만 원씩 계속 경비 처리됩니다.
새 차 경비 시작: 동시에 새로 가져온 신차의 경비처리(감가상각/유지비)가 새롭게 시작됩니다.
절세 공백 제로: 기존 차의 남은 감가상각 잔액과 새 차의 비용이 이어지면서, 절세 공백 없이 매년 최대 한도의 사업 경비를 연속적으로 확보할 수 있습니다.
이번 컨텐츠 어떠세요? 모르셨던 부분이 많죠? 10년 동안 약 1,000대 가까운 차량을 판매하면서 여러 고객을 만나고 여러 상황을 겪었었습니다. 차량 구입이라는게 정답은 없지만 해답은 존재합니다. 차량 구입과 관련해서 궁금하시거나 필요하신 것 있으시면 언제든 연락주세요.
이 글이 차량 구입을 위해 알아보는 분들에게 조금이나마 도움이 되면 좋겠습니다.