바로 어제, 저에게도 아찔하고 골치 아픈 사고가 하나 터졌습니다… 현재자동차 투싼 뽑은지 6개월도 안되었는데.. 자동차를 운전하다 보면 내가 아무리 조심해도 예기치 못한 사고를 마주하게 됩니다. 실제로 바로 어제, 저에게도 아찔하고 골치 아픈 사고가 하나 터졌습니다.
아파트 지하주차장 진입로로 내려가고 있는데, 밑에서 올라오는 차량과 마주쳤습니다. 진입로가 좁아 어쩔 수 없이 차를 뒤로 빼며 후진을 하다가… 그만 아파트 주차장 차단기를 그대로 받아버렸습니다.
차에서 내려 확인해 보니 내 차는 긁히고 파여 수리비가 나오게 생겼고, 아파트 주차장 차단기는 휨 현상이 생겨 변상을 해야 하는 상황이 되었습니다.
이때부터 자동차 영업을 10년 넘게 해온 저조차도 멍해지며 깊은 고민에 빠지게 되더군요. 소액 사고 시 할부(개인 보험) 차량이 겪게 되는 현실적인 딜레마 때문입니다. 고객분들이 차사고가 발생하면 저에게 전화를 주시는데, 상담을 해드리지만 제 일이 아니기에 쉽게 쉽게 대답했었습니다.
막상 저에게 이런 일이 발생하다보니, 머리가 많이 아프네요.. 현재 제가 맞닥뜨린 상황은 그야말로 진퇴양난입니다.
두빠 자동차에게 발생한 딜레마
1. 보험으로 처리
전체 수리비(내 차 수리+차단기 변상)가 200만 원 미만이라 당장 내년 보험료가 대폭 뛰어오르진 않지만, 앞으로 3년 동안 자동차 보험료 할인 혜택이 싹 동결되어 장기적으로 손해를 보게 됩니다.
2. 현금으로 처리
아파트 차단기 수리비 약 30만 원에 내 차 수리비 약 50만 원까지, 당장 생돈 80만 원이라는 목돈이 쌩으로 나가는 부담을 안아야 합니다.
이러지도 저러지도 못하고 머리를 맞대며 계산기를 두드리고 있자니, 순간 “아… 이럴 때는 장기렌트로 타는 게 마음이 훨씬 편했겠구나” 하는 생각이 지배적입니다.
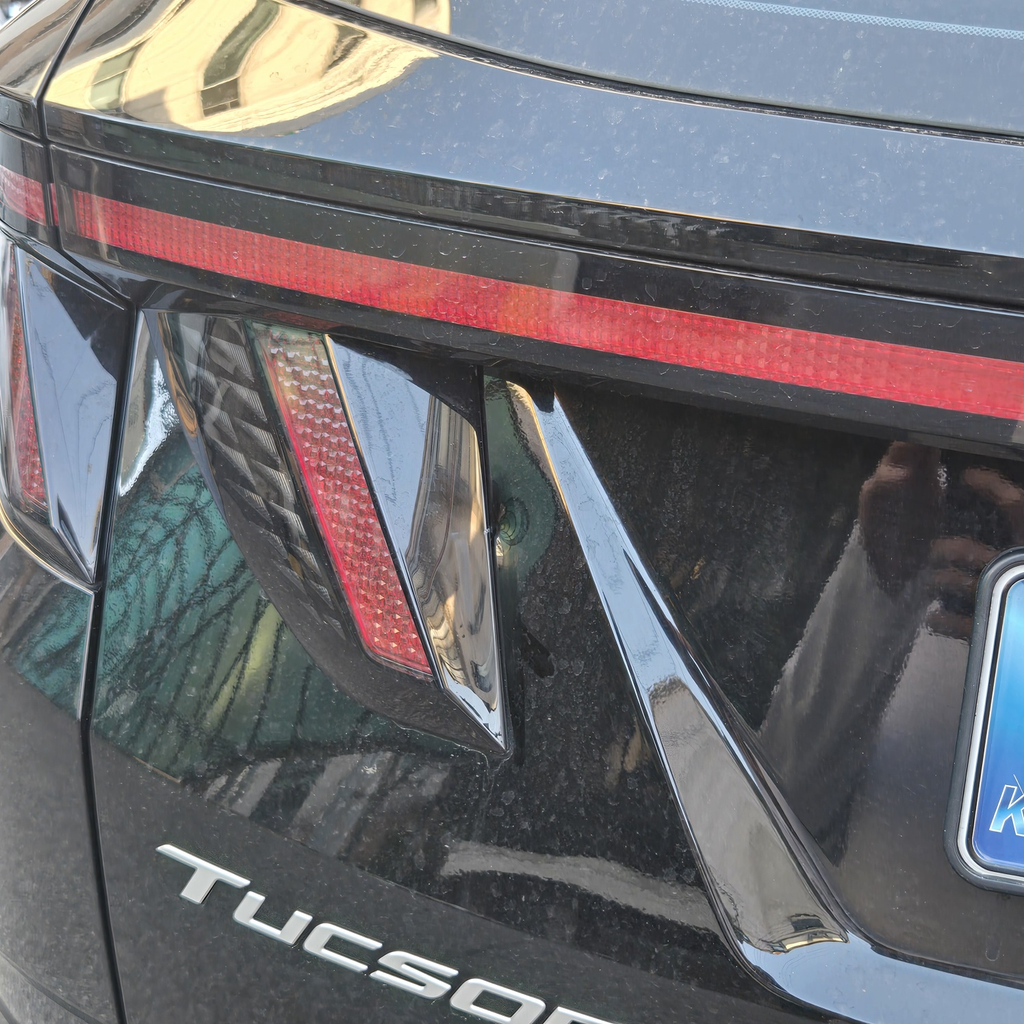
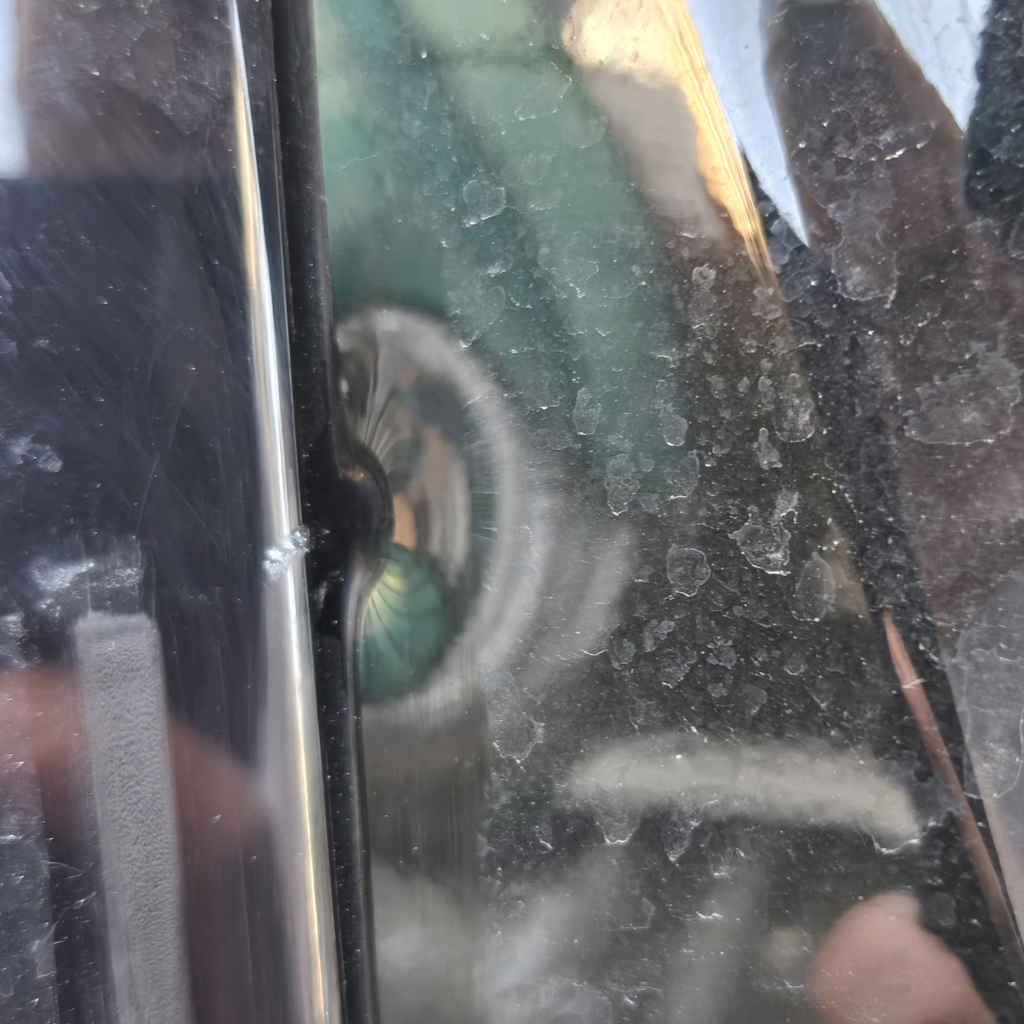
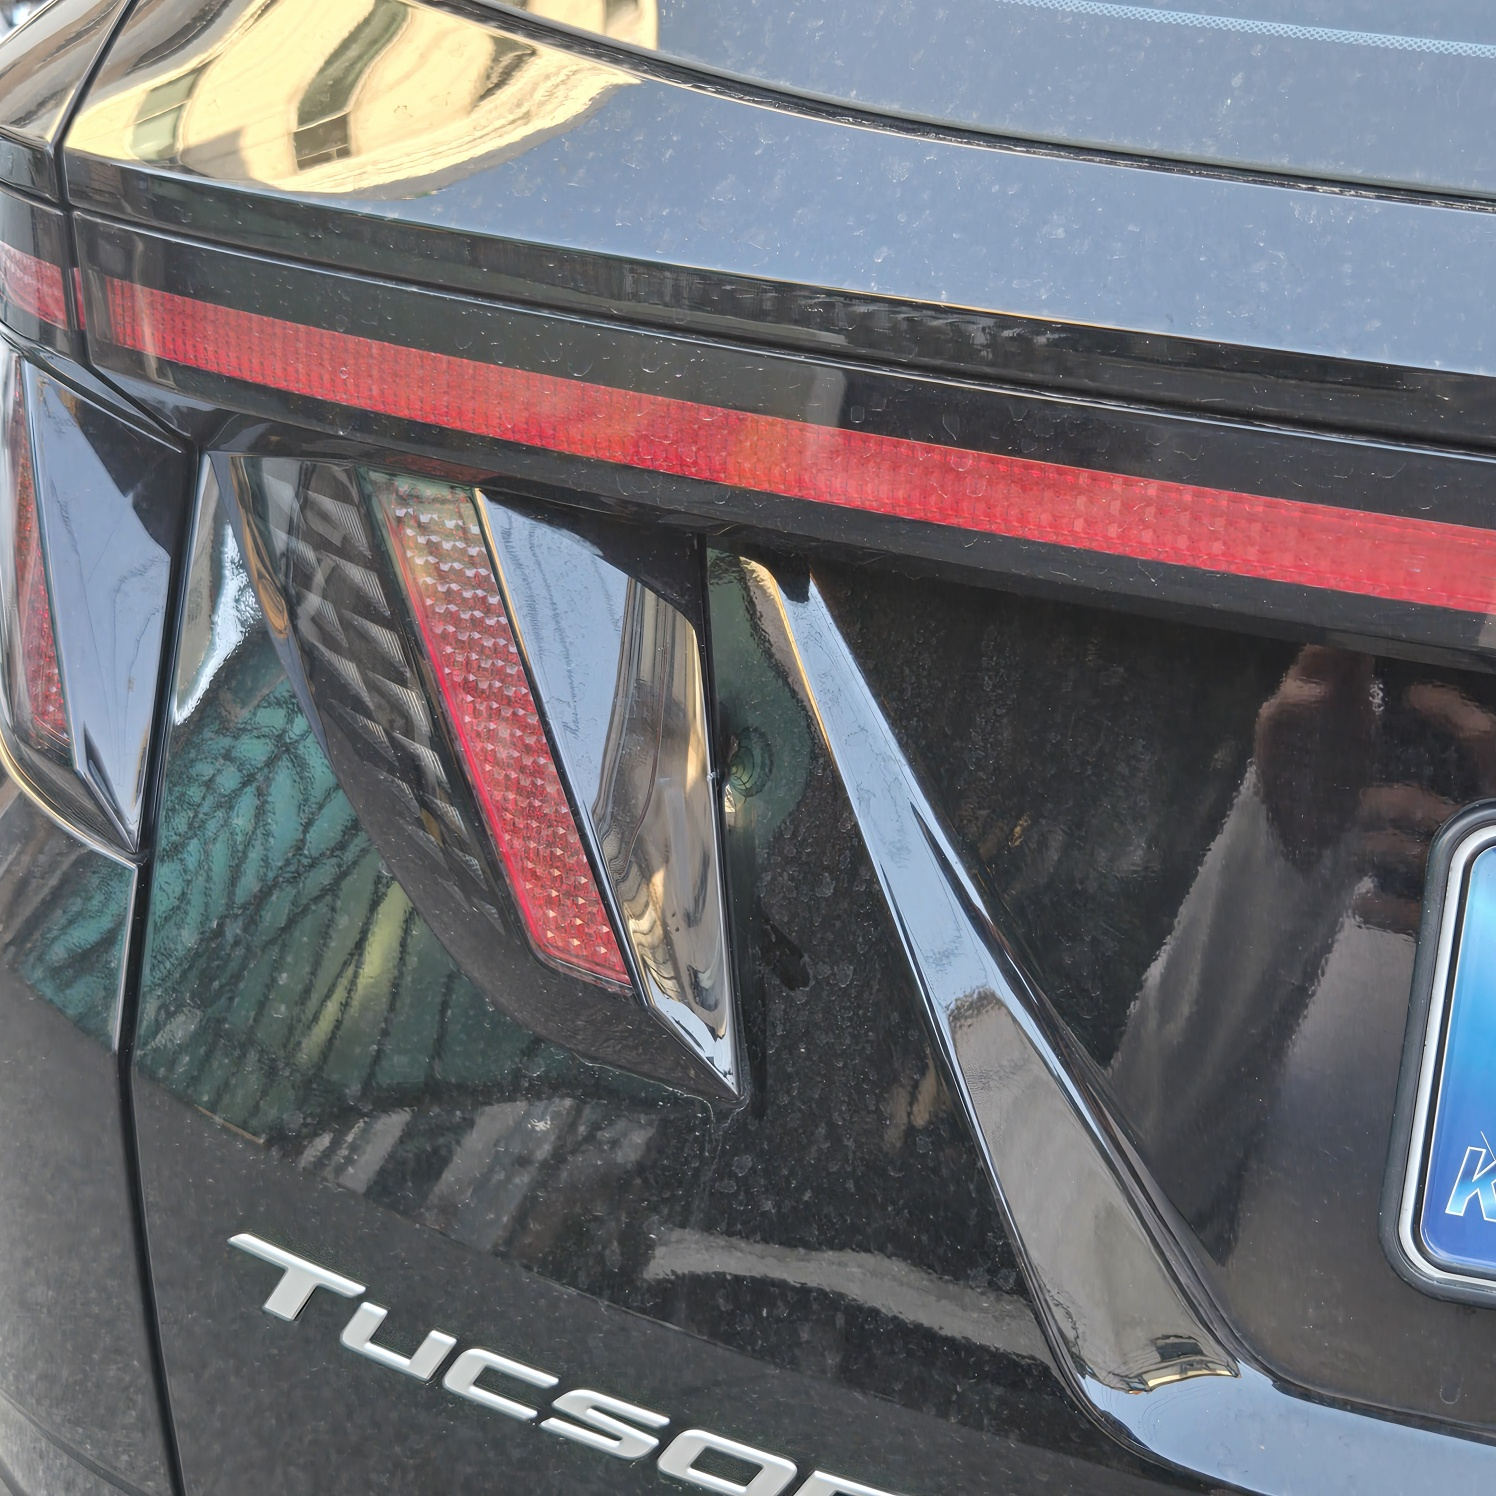
제 차 사진 어떠신가요… 차라리 라이트가 깨졌다면 라이트 교체만 하면 되는데 트렁크 도어가 움푹 파졌습니다. 두판..
만약 이 차가 장기렌트 차량이었다면 고민할 필요도 없었을 겁니다. 아파트 차단기 수리비(대물)와 내 차 수리비(자차)를 합쳐서, 계약할 때 정해둔 고정 면책금(자기부담금) 약 30만 원만 내면 깔끔하게 처리할 수 있으니까요. 면책금만 내고 나면 다음 해 내 보험료가 오르지도 않고, 할인 경력이 동결되지도 않으며, 훗날 차를 반납할 때 사고 감가 걱정을 할 필요도 없습니다.
5년 총비용만 놓고 숫자를 두드렸을 때는 분명 할부 구입이 1,200만 원 이상 자산을 더 남기는 압도적인 선택이었지만, 이런 소소하고 성가신 사고를 마주했을 때 겪는 심리적 스트레스와 즉각적인 리스크 방어 능력은 장기렌트의 완승이라는 점을 다시 한번 온몸으로 깨닫게 되었습니다.
숫자 너머에 있는 이런 실전 운용상의 차이까지 꼼꼼히 비교해 보시는 것이, 사장님들의 환경에 꼭 맞는 차를 선택하는 진짜 지혜가 아닐까 싶습니다.
할부(개인보험) vs 장기렌트(면책금) 사고 처리 차이 5가지
| 구분 | 일반 할부 (개인 자동차 보험) | 장기렌트 (렌트사 단체 보험 / 면책금) |
| 1. 사고 처리 방식 | 자차 수리비 + 대물 배상 합산하여 보험 처리 | 계약 시 약정된 **고정 자기부담금(면책금)**만 납부 |
| 2. 보험료 할증 영향 | 200만 원 미만 소액 건도 3년간 보험료 할인 동결 (200만 원 초과 시 할증) | 사고가 몇 번을 나든 개인 보험료 할증 전혀 없음 (0원) |
| 3. 소액 사고 처리 딜레마 | 현금 처리(목돈 지출) vs 보험 처리(3년 할인 포기) 사이에서 진퇴양난 발생 | 30만 원 수준의 면책금만 깔끔하게 납부하고 심리적 스트레스 제로 |
| 4. 중고차 감가 손해 | 수리 이력(내차피해/타차가해) 남아서 추후 매각 시 감가 손해 전액 차주 부담 | 사고 이력이 남아도 만기 반납 시 중고차 감가 손해를 렌트사가 전액 부담 |
| 5. 대물 사고 및 한도 | 대물 처리 시 개인 보험 이력에 기록 남음 | 대물 배상(차단기, 타인 차량 등) 포함 면책금 하나로 깔끔하게 완결 |
장기렌트 보험처리시 가장 큰 장점이 2번 입니다. 사고를 여러번 내도 보험료 할증이 전혀 없다는 것이죠. 할부 구입시 개인이 가입한 자동차 보험은 개인의 자동차 운전 사고 이력과 운정 경력 등에 따라 보험료가 산정되고 할증이 되거나 할인이 되는 반면
장기렌트의 자동차 보험은 ‘플릿(Fleet) 보험’ 또는 ‘단체 자동차보험’ 형태입니다. 보험의 계약자(피보험자)는 이용자(고객) 본인이 아니라 ‘렌터카 회사(법인)’로 되어 있습니다. 고객은 그 보험의 ‘운전자 범위’에 들어가는 방식으로 보장을 받습니다.
사고가 나도 내 개인 보험료가 안 올라갑니다. 장기렌트 기간 중 사고가 발생해 보험 처리를 하더라도, 이용자 개인의 ‘개인 자동차보험 할인·할증 등급’에는 전혀 영향을 주지 않습니다. (내 명의로 가입한 보험이 아니기 때문입니다.)
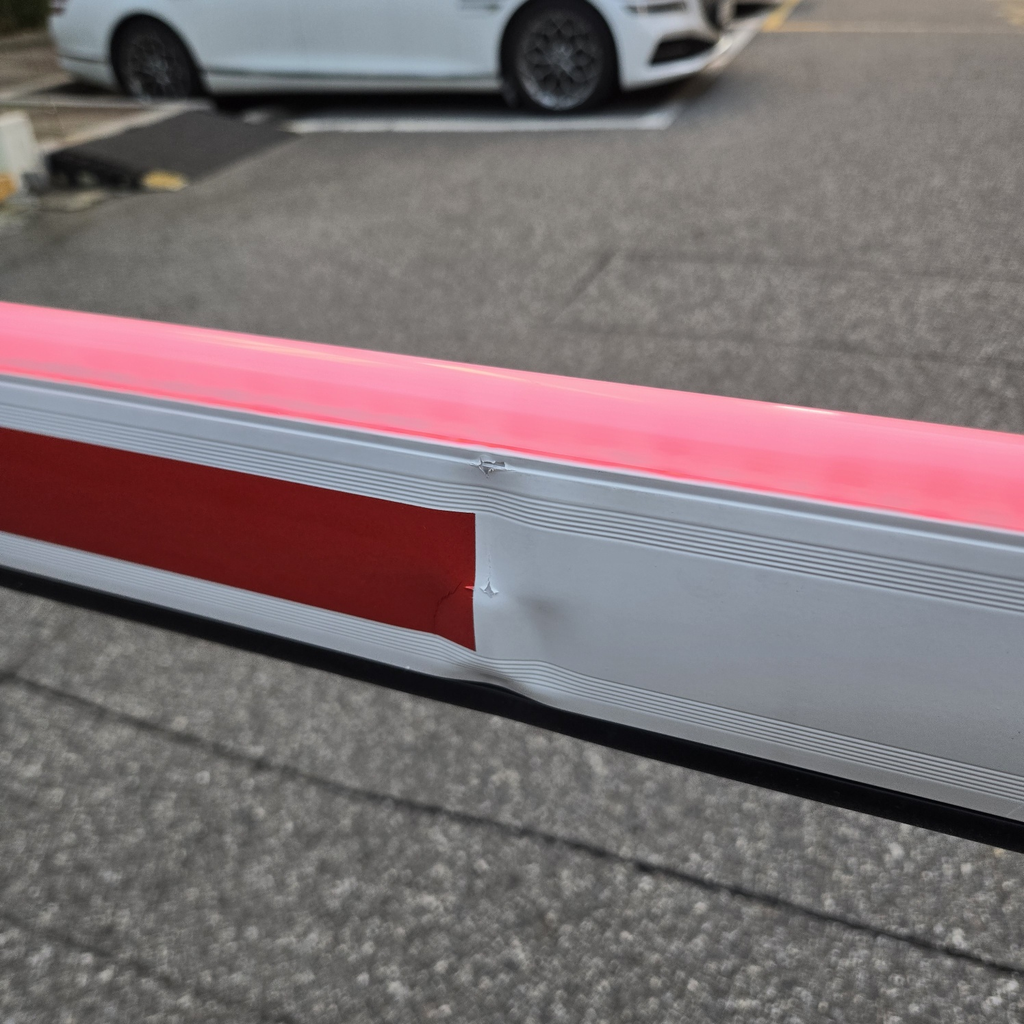
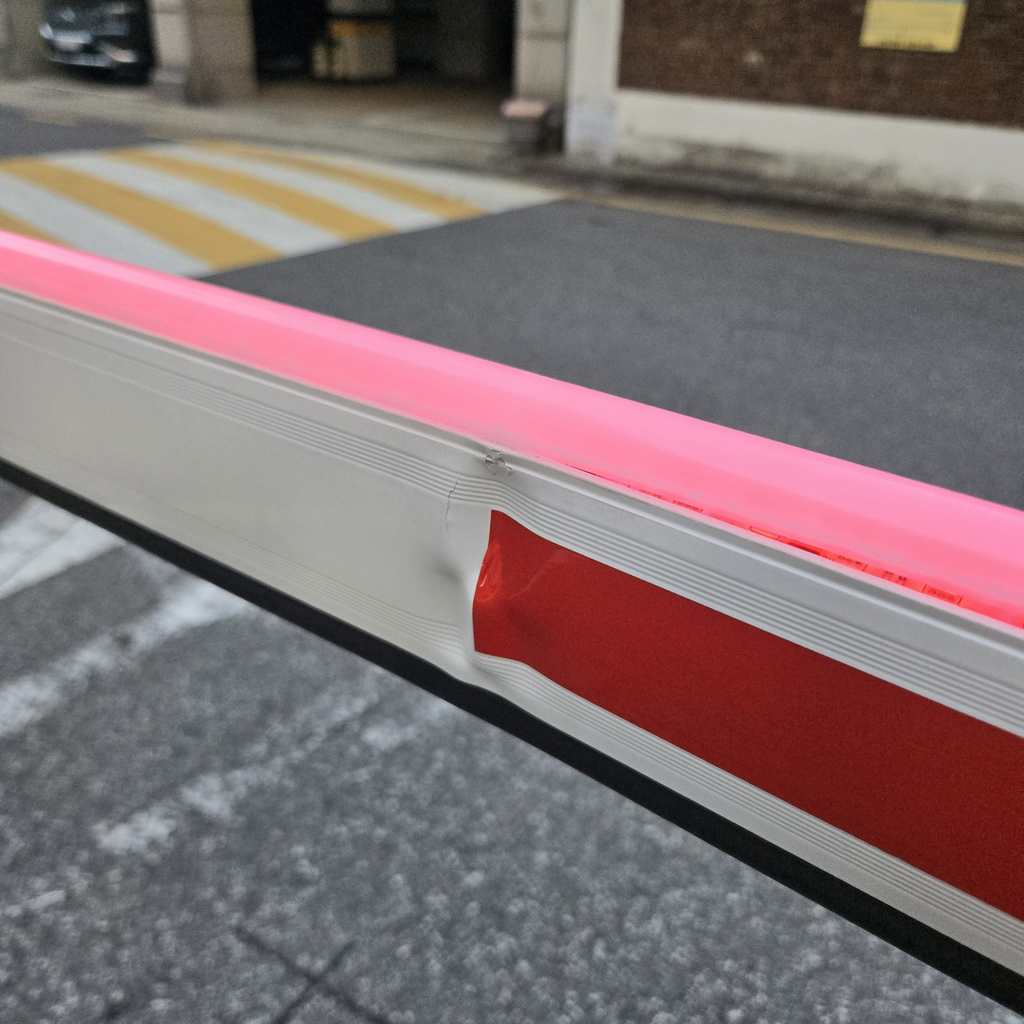
위의 사진이 제가 이번에 박은 아파트 주차장 차단기입니다.
사고 직후에는 꽤 많이 휘어져 있었는데, 다행히 형태는 어찌어찌 원상복구 해두었습니다.
다만 접사 사진처럼 플라스틱 바디가 눌리고 찌그러진 흔적은 도저히 답이 없네요…
주차 차단기 사고 수리 후 느낀 장기렌트의 장점 (결론)
내 차를 운전하다가 뜻밖의 차단기 충돌 사고를 겪고 보니, 자동차를 소유하고 유지하는 과정에서 발생하는 사고 처리 스트레스가 얼마나 큰지 다시 한번 실감했습니다.
소액 사고 하나에도 ‘보험료 할증’이나 ‘3년 할인 유예’를 따져가며 자비 처리와 보험 처리 사이에서 딜레마를 겪어야 하는 할부(개인 소유) 차량과 달리, 장기렌트는 고정 면책금 하나만으로 깔끔하게 처리되고 개인 보험료 할증이나 중고차 감가 손해 걱정이 전혀 없다는 점이 아주 큰 매력으로 다가왔습니다.
자동차 구입에 정답은 없다고 생각합니다. 본인의 상황에 맞게 어떤 구입 방법이 가장 합리적일지 고민해보시길 바랍니다. 자동차 구입에 대해 궁금하시거나 도움이 필요하시다면 저에게 연락주세요.