개인사업자를 가지고 계신 자영업자 분들, 자동차 구입시 자동차 영업사원에게 사업자가 있다고하면 “사업자는 무조건 렌트나 리스로 타야 세금 절세되고 유리합니다”라는 말 많이 들으셨죠?
하지만 막상 계약서에 도장을 찍으려 하면 과연 장기렌트가 할부 구매보다 실제 지출되는 비용 측면에서도 유리한지, 아니면 세무적 이점 뒤에 숨은 금융 이자가 더 큰지 헷갈리기 마련입니다.
차량 가액 4,000만 원이 넘는 패밀리카를 60개월 동안 운용할 때, 할부와 렌트 중 어느 쪽이 내 주머니에서 나가는 돈을 아껴주고 5년 뒤 중고차 매각 시점에 더 많은 자산을 남겨주는지 수치로 정확히 따져볼 필요가 있습니다.
매달 들어오는 매출과 나가는 경비를 관리해야 하는 사업자 입장에서 차량 관련 지출은 결코 적지 않은 비중을 차지합니다.
렌트는 매달 고정 비용만 내면 자동차세나 보험료 신경 쓸 필요 없이 깔끔하게 경비처리가 된다는 편리함이 매력적입니다. 반면 할부는 초기 취등록세가 발생하고 자동차 보험과 자동차세를 별도로 납부해야하는 금적인 부분과 번거로움이 있을 수 있습니다.
둘 중 어느 선택이 맞는지 확신이 서지 않아 견적서를 번갈아 보며 계산기를 수없이 두드려보셨을 그 마음, 저 역시 똑같이 경험했습니다.
실제 제가 직접 계산한 투싼 하이브리드(순수 차량가 43,480,000원)의 할부 견적서와 장기렌트 견적서를 바탕으로 60개월 총비용 및 5년 후 실질 자산 가치를 계산해 보았습니다.
*제 기준으로 작성한 견적서입니다. 참고만 부탁드립니다.
📌 할부 및 장기렌트 견적 조건 비교 요약
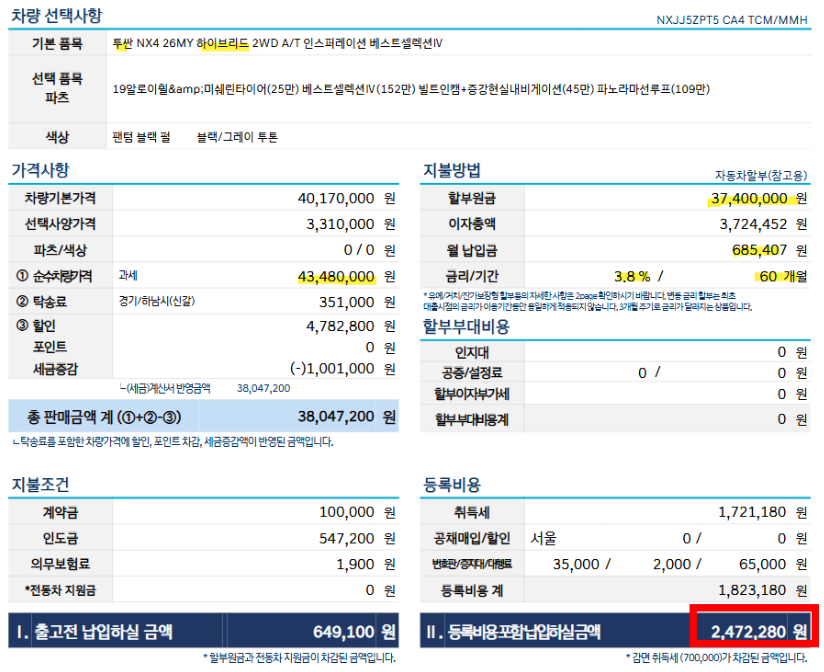
<현대자동차 투싼 하이브리드 할부 견적서>
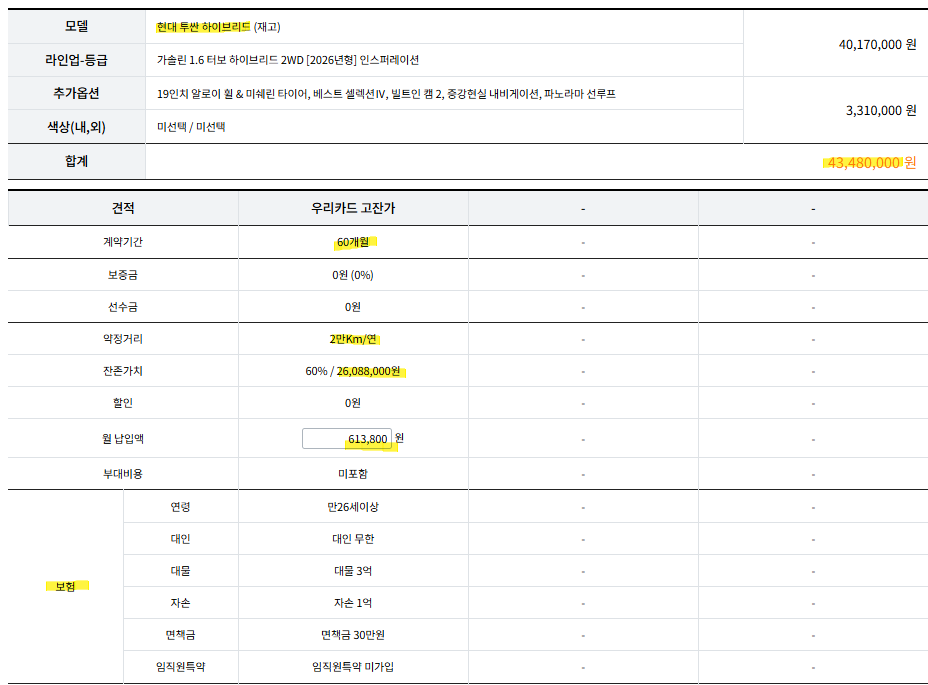
<현대자동차 투싼 하이브리드 장기렌트 견적서>
<할부, 장기렌트 비교 표>
| 비교 항목 | 할부 구매 (직원할인 11% 적용) | 장기렌트 |
| 차량 가액 | 38,047,200원 (할인 4,782,800원 적용) | 43,480,000원 (할인 0원) |
| 초기 필요 목돈 | 2,472,280원 (인도금 + 취득세 1,721,180원 등) | 0원 (보증금/선수금 0%) |
| 월 납입액 | 685,407원 (60개월, 금리 3.8%) | 613,800원 (60개월, 자동차세/보험료 포함) |
| 60개월 총 원금/렌트료 | 41,124,420원 (할부원금 3,740만 원 + 이자 372만 원) | 36,828,000원 (월 61.38만 원 × 60개월) |
| 부대비용 (5년 합산) | • 자동차세: 약 1,450,000원 (연 29만 원 × 5년) • 자동차보험료: 3,500,000원 (연 70만 원 × 5년) | 0원 (렌트료에 전액 포함) |
| 5년 총 지출 비용 | 48,546,700원 (초기목돈 + 할부총액 + 세금/보험) | 36,828,000원 |
| 5년 후 잔존가치 (인수/매각) | 26,088,000원 (차량가 4,348만 원의 60% 가정) | 26,088,000원 (인수 시 추가 지출 필요) |
이렇게만 보면 아직 차이를 잘 모르시겠죠? 하기의 표를 보시고 더 설명하겠습니다.
💡 60개월 운용 후 중고차 매각/인수 시 정산 표
5년(60개월) 후 투싼 하이브리드의 중고차 시세(잔존가치)가 신차가 대비 60%인 26,088,000원으로 형성된다고 가정했을 때의 최종 실질 지출 손익입니다.
| 수치 구분 | ① 할부 구매 (자차 매각 시) | ② 장기렌트 (만기 인수 후 매각 시) | ③ 장기렌트 (만기 반납 시) |
| 5년 간 총 지출액 | 48,546,700원 | 36,828,000원 (렌트료) | 36,828,000원 (렌트료) |
| 만기 인수 비용 (잔가) | 0원 (이미 본인 소유) | + 26,088,000원 | 0원 (반납) |
| 인수 시 취등록세 (약 7%) | 0원 | + 1,826,160원 | 0원 |
| 총 누적 지출액 | 48,546,700원 | 64,742,160원 | 36,828,000원 |
| 중고차 매각 회수금 | – 26,088,000원 (통장 입금) | – 26,088,000원 (통장 입금) | 0원 (회수금 없음) |
| 최종 순 손실 (실질 비용) | 22,458,700원 | 38,654,160원 | 36,828,000원 |
수치 분석 요약
- 할부 구매 후 매각 시: 5년 동안 총 4,854만 원이 지출되지만, 중고차 매각으로 2,608만 원을 회수하므로 실질 손실(비용)은 약 2,245만 원에 불과합니다.
- 장기렌트 인수 후 매각 시: 렌트료 누적액에 만기 인수금(2,608만 원)과 취등록세가 더해져 총 6,474만 원이 들어가고, 매각금을 빼면 실질 손실이 약 3,865만 원으로 커집니다.
- 장기렌트 반납 시: 5년 동안 낸 렌트료 3,682만 원이 그대로 순수 비용으로 소진됩니다.
계산 결과를 보면 명확한 결론이 나옵니다.
저의 경우 직원 할인(11%) 혜택을 적용받을 수 있거나 본인의 자동차 보험료가 연 70만 원 수준으로 낮은 편이라면, 할부 구매 후 5년 뒤 중고차로 매각하는 것이 장기렌트 대비 최소 1,400만 원 이상 자산을 더 남기는 압도적으로 유리한 선택이 됩니다.
제가 받은 직원 할인이 없더라도 할부 구입이 훨씬 더 유리합니다.
장기렌트는 초기 목돈이 전혀 들지 않고 월 납입액(613,800원)에 세금과 보험료가 포함되어 있어 자금 유동성을 확보하고 회계 처리를 단순화하는 데는 유용합니다. 하지만 렌트사 금융 이자와 만기 인수 시 발생하는 취등록세 부담 때문에, 5년 이상 장기 운용 후 차량을 내 자산으로 남기고자 할 때는 할부 구매가 훨씬 실속 있는 해법입니다.
본인의 연간 주행거리, 초기 자금 여력, 그리고 차량을 만기 후 소유할 것인지 반납할 것인지에 대한 계획을 명확히 세운 뒤 견적을 비교해 보신다면 후회 없는 최선의 선택을 하실 수 있을 것입니다.
하지만 단순한 숫자 계산만 보고 ‘무조건 할부가 답이다’라고 단정 지으면 안됩니다. 여기까지만 보면 할부 구입이 월등히 유리한 것으로 보이죠, 렌트 구입이 더 유리한 상황의 사업장이나 더 유리하게 만들 수 있는 부분이 있습니다.
저는 고객님과 상담 할 때, 고객님의 사업장 상황, 앞으로의 계획 등등 많은 것들을 물어보고 그에 맞게 컨설팅 해드립니다.
사업장의 매출 규모, 건강보험료(지역가입자) 상승 이슈, 자산 잡힘에 따른 대출 한도 영향, 그리고 렌트사 특판 할인을 활용해 단가를 낮추는 테크닉까지 고려하면 장기렌트/리스가 할부를 압도하는 반전의 상황이 만들어지기도 합니다.
수많은 고객들의 차량을 맞춤 설계해 온 영업 베테랑으로서, 일반인은 잘 모르는 ‘장기렌트·리스를 200% 활용해 절세 판도를 뒤집는 실전 꿀팁’을 블로그 다음 글에 상세히 설명드릴게요.